Daten, Datenschutz & Sicherheit › Rechnungsmerkmale (§11 UStG)
Rechnungsmerkmale (§11 UStG)
VorschriftTeilweise✓ Geprüft am Sat Sep 05 2026 02:00:00 GMT+0200 (Mitteleuropäische Sommerzeit)Eine Rechnung muss gesetzlich elf Pflichtangaben tragen, unter anderem eine fortlaufende Nummer, die Steuernummer und das Leistungsdatum. Das System druckt rund neun von zehn dieser Angaben von selbst richtig. Für Rechnungssoftware braucht es keine Zertifizierung — anders als für die Registrierkasse.
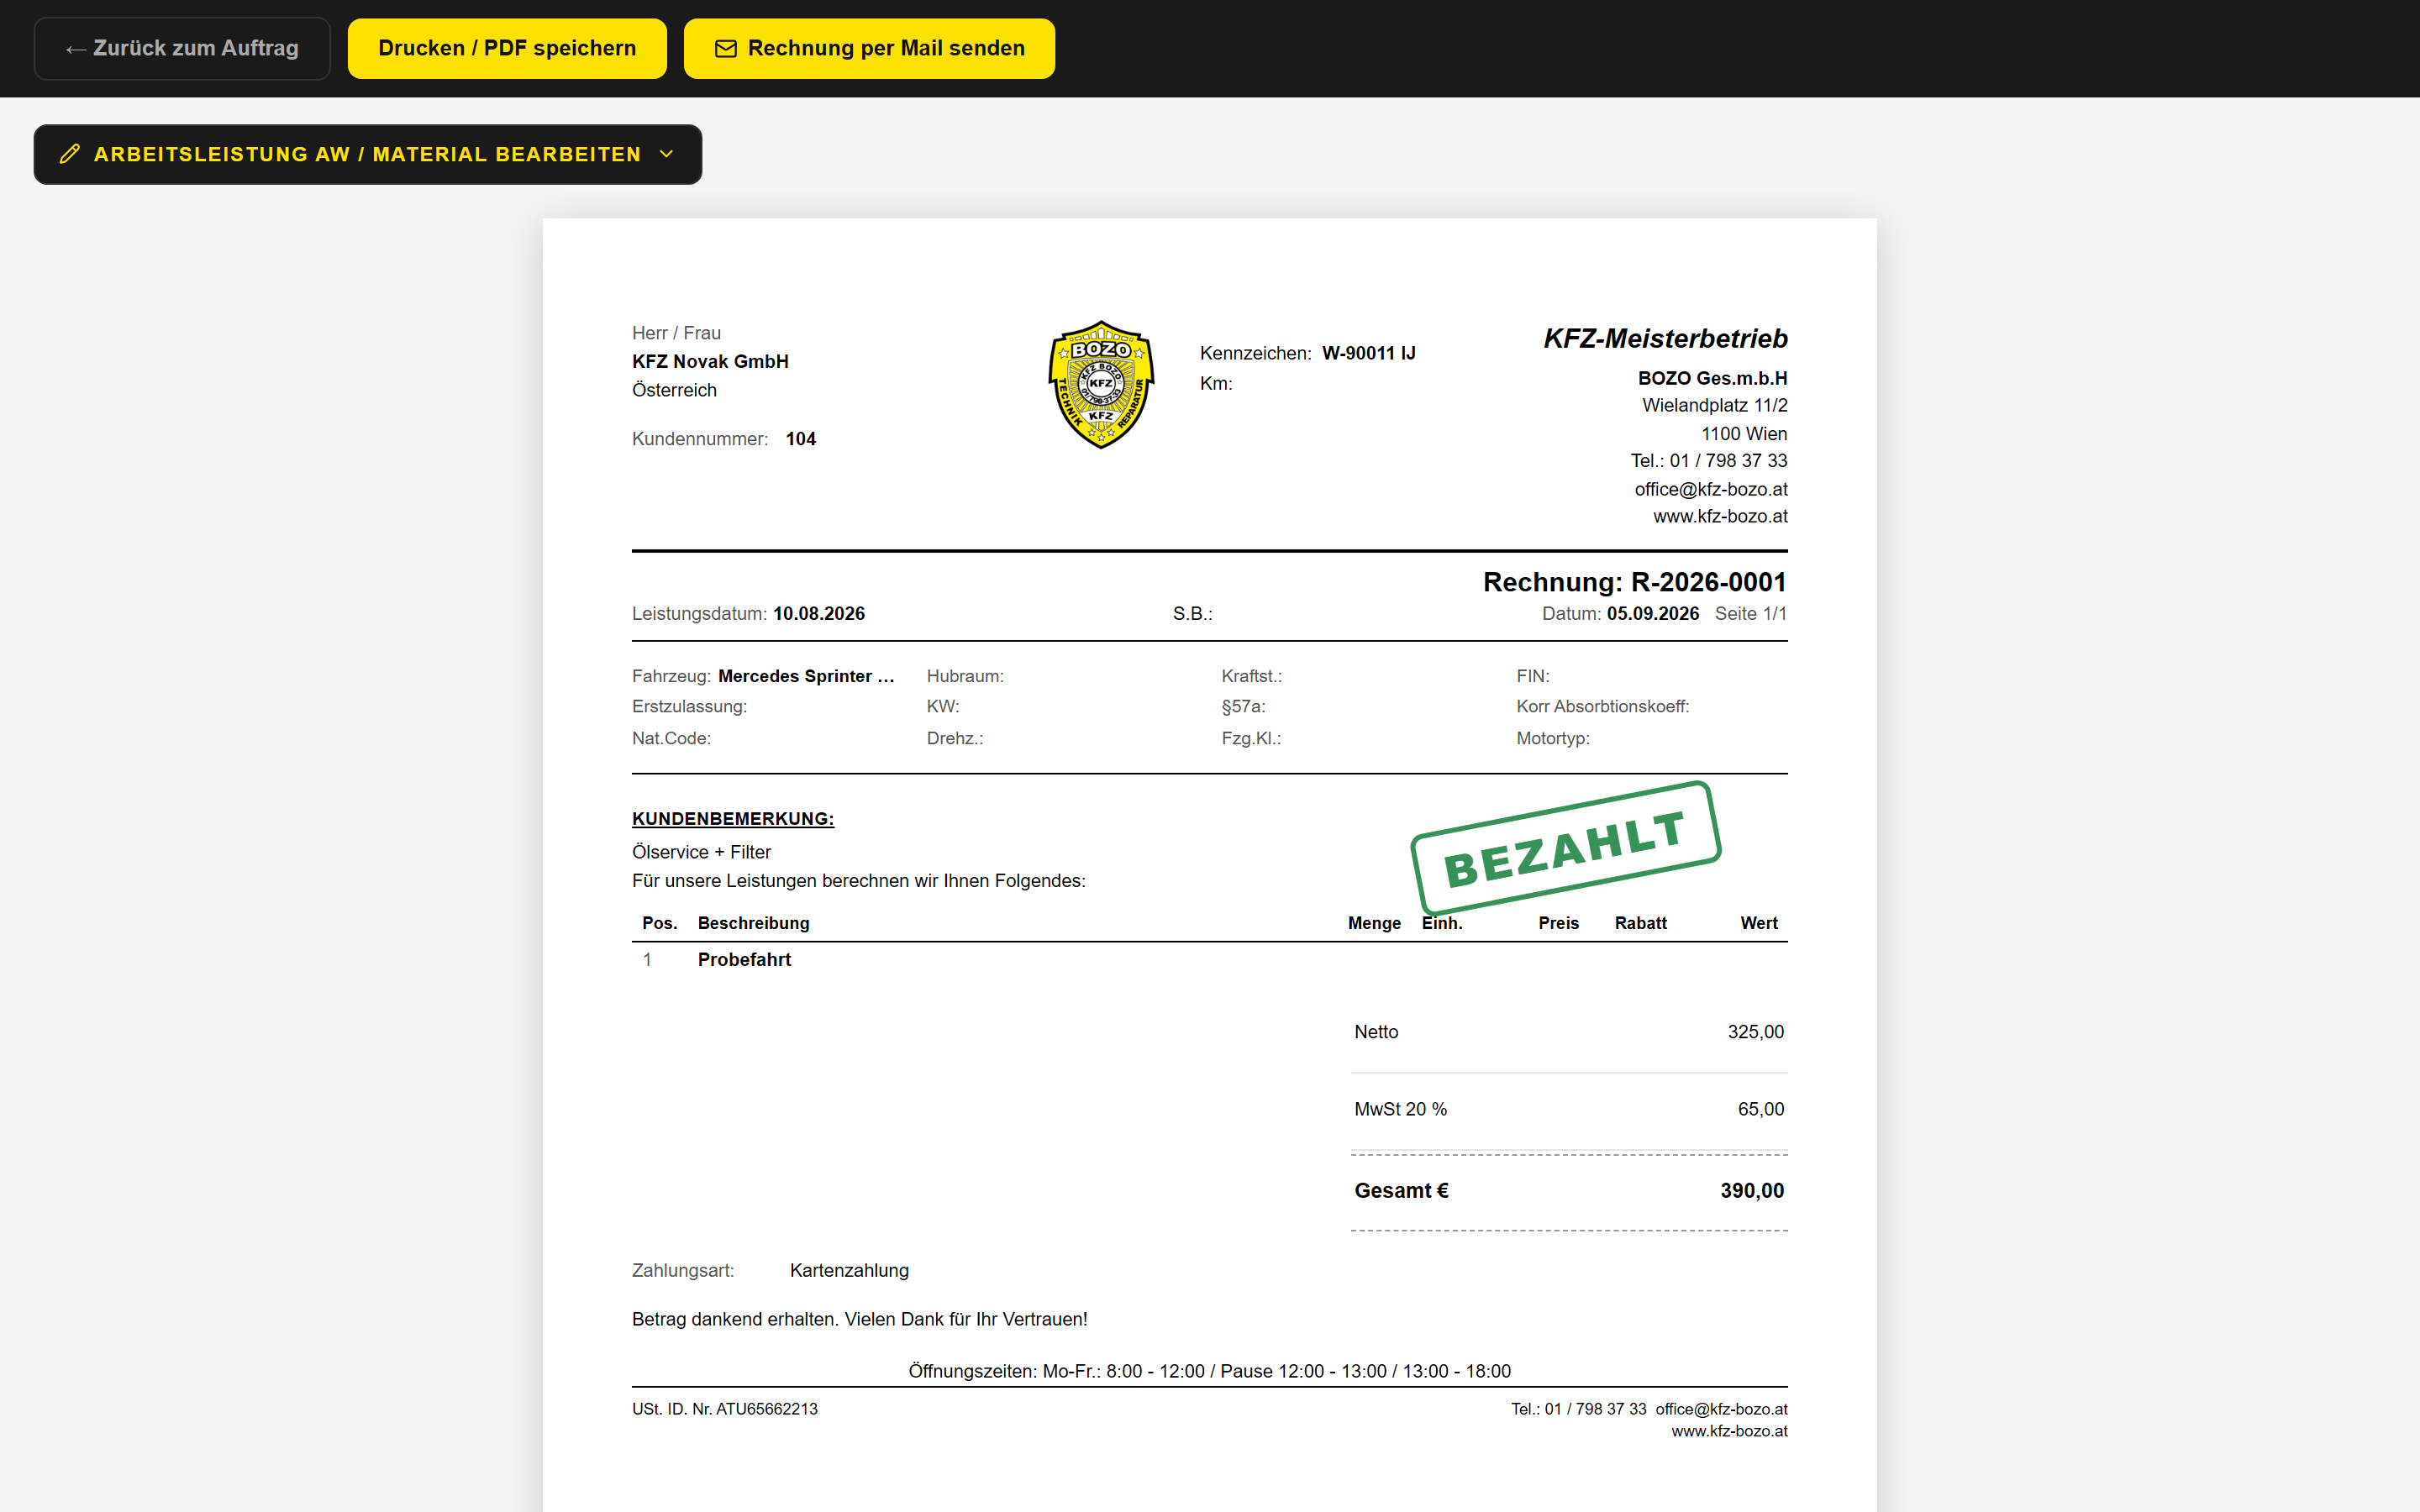

Beim Abrechnen setzt das System die Rechnung aus dem Auftrag zusammen und trägt die Pflichtangaben selbst ein: Firmenwortlaut und Anschrift beider Seiten, Umsatzsteuer-Identifikationsnummer der Werkstatt, Rechnungsdatum, Leistungsdatum, Positionen mit Menge und Bezeichnung, Nettobeträge, Steuersatz und Steuerbetrag sowie eine fortlaufende Rechnungsnummer (Rechnungen). Für Rechnungssoftware verlangt das Gesetz keine Zertifizierung — dieser Punkt ist rechtlich sauber und getrennt von der Registrierkassenpflicht zu sehen (Registrierkasse (RKSV)). Ein Kostenvoranschlag behält bewusst sein eigenes Format mit Auftragsnummer statt fortlaufender Nummer und dem Hinweis „kein Steuerbeleg", damit er nie mit einer Rechnung verwechselt wird (Proforma-/Vorrechnung). Der Empfänger wird beim Druck aus dem aktuellen Kundendatensatz geholt — das ist die Ursache der vierten offenen Lücke, denn eine aufbewahrte Rechnung soll ihren Empfänger auch dann noch zeigen, wenn der Kunde inzwischen entfernt wurde (Aufbewahrungsfristen (§132 BAO)).
- In der Rechnungsnummernfolge fehlt eine Nummer → Bekannter Punkt: Der Zähler zieht auch bei abgebrochenen Aufträgen weiter. Lücken sind gegenüber der Prüfung erklärbar, aber sie gehören protokolliert.
- Ein Firmenkunde beanstandet den Vorsteuerabzug ab 10.000 Euro → Prüfen, ob seine Umsatzsteuer-Identifikationsnummer auf der Rechnung steht. Ein Feld dafür gibt es; erzwungen wird die Angabe oberhalb der Grenze nicht, sie muss also von Hand gesetzt sein.
- Ein Kunde hält den Kostenvoranschlag für eine Rechnung → Der Hinweis „kein Steuerbeleg" steht darauf, und die Nummer ist eine Auftragsnummer, keine Rechnungsnummer.
- Eine alte Rechnung zeigt keinen Empfänger mehr → Der Kundendatensatz wurde entfernt statt anonymisiert. Anonymisieren ist der richtige Weg, weil die Verknüpfung dabei erhalten bleibt.
Regelt
- Proforma-/Vorrechnung Teilweise
- Rechnungen Live
- Rechnungen & Zahlungen Live
- Angebote, Rechnungen & Mahnwesen (API) Live
Enthält
- Aufbewahrungsfristen (§132 BAO) Teilweise
- BMD-Buchhaltungsexport Teilweise
- fiskaly SIGN AT (Registrierkasse, Schattenbetrieb) Live
- VIES-UID-Prüfung Live
Schützt
Geregelt durch
- Aufbewahrungsfristen (§132 BAO) Teilweise
Gehört zu
- Rechnungen Live
- Registrierkasse (RKSV) Bewusst aus
- Der ursprünglich angelegte Arbeitsplan zu diesen vier Lücken liegt nicht mehr unter dem im Gedächtnis genannten Pfad. Ob er umbenannt, verschoben oder verworfen wurde, war hier nicht feststellbar.
- Ob die Steuerberatung die Rechnungsvorlage inzwischen freigegeben hat, sagt keine der gelesenen Quellen.
- MEM:austria-billing-compliance.md
- lib/documents
- lib/pdf
- docs/rksv-compliance.md
| gesetz | §11 UStG (Rechnungsmerkmale) |
|---|---|
| erfuellt | teilweise |
| nachweis | MEM:austria-billing-compliance |
| risiko | Vorsteuerabzug beim Kunden gefährdet, Beanstandung bei Steuerprüfung |
| offen | RC-1 (Rechnungsnummern-Lücken bei abgebrochenen Aufträgen), RC-2 (Empfänger-UID-Pflicht ab 10.000 EUR brutto), RC-3 (eingefrorener Empfänger-Snapshot bei hardDeleteCustomer, damit eine aufbewahrte Rechnung den Empfänger noch reproduzieren kann), RC-4 Kleinbetragsrechnung <400 EUR — laut Memory noch nicht als gebaut/live vermerkt |
Beleg: MEM:austria-billing-compliance — '~90% der 11 Rechnungsmerkmale', RC-1..RC-4 als offene Arbeitspakete (Rechnungsnummern-Lücken, Empfänger-UID-Pflicht >10k, Aufbewahrungs-Backdoor, Kleinbetragsrechnung) nicht als 'gebaut' vermerkt
Tiefer fragen
Kontext aus dem KFZ-Bozo-Handbuch
Knoten: comp-ustg11 (Vorschrift · Daten, Datenschutz & Sicherheit · teilweise · geprüft Sat Sep 05 2026 02:00:00 GMT+0200 (Mitteleuropäische Sommerzeit) @ 0f0406a1)
Kurz: Eine Rechnung muss gesetzlich elf Pflichtangaben tragen, unter anderem eine fortlaufende Nummer, die Steuernummer und das Leistungsdatum. Das System druckt rund neun von zehn dieser Angaben von selbst richtig. Für Rechnungssoftware braucht es keine Zertifizierung — anders als für die Registrierkasse.
Lies zuerst (Lesebereich, nicht der ganze Baum):
  MEM:austria-billing-compliance.md (Gedächtnisdatei außerhalb des Repos)
  lib/documents
  lib/pdf
  docs/rksv-compliance.md
Hängt zusammen mit:
  feat-proforma-vorrechnung (lib/proforma.ts) · feat-rechnungen (app/admin/rechnungen/page.tsx) · comp-aufbewahrung (docs/dsgvo-compliance.md) · data-zahlung (lib/db/invoices.ts) · comp-aufbewahrung (docs/dsgvo-compliance.md) · feat-rechnungen (app/admin/rechnungen/page.tsx) · comp-rksv (docs/rksv-compliance.md) · data-zahlung (lib/db/invoices.ts)
Offene Fragen der Seite:
  Der ursprünglich angelegte Arbeitsplan zu diesen vier Lücken liegt nicht mehr unter dem im Gedächtnis genannten Pfad. Ob er umbenannt, verschoben oder verworfen wurde, war hier nicht feststellbar.
  Ob die Steuerberatung die Rechnungsvorlage inzwischen freigegeben hat, sagt keine der gelesenen Quellen.
Hausregel 2: Vault-Daten sind für diese Session unsichtbar; Quellpfade auf Vault-Code sind keine Freigabe.

Frage: {{DEINE FRAGE}}

Antworte nur mit Belegen: nenne Datei und Zeile für jede Aussage.
Wenn die Quellen die Frage nicht beantworten, sag das und nenne, was du zusätzlich lesen müsstest.
Weicht die Seite vom Code ab, schlage den Seiten-Patch vor (wiki/seiten/daten-recht-sicherheit/comp-ustg11.md).